Le montant d’un dégât des eaux ne se résume pas à la facture de réparation. Entre la franchise, la vétusté appliquée par l’assureur, les plafonds de garantie et le seuil de la convention IRSI, l’indemnisation réellement perçue peut s’éloigner sensiblement du devis initial. Comprendre ces mécanismes permet d’anticiper l’écart entre le coût réel des travaux et la somme versée sur votre compte.
Seuils IRSI et montants d’indemnisation : les repères chiffrés
Deux seuils structurent le traitement d’un dégât des eaux par les assureurs. Le premier, fixé à 1 600 euros HT, détermine si l’assureur du local sinistré gère seul le dossier ou si une recherche de fuite contradictoire est déclenchée. Le second, fixé à 5 000 euros HT, marque la limite d’application de la convention IRSI entre assureurs.
A lire également : Quels travaux après un dégât des eaux ?
Une confusion fréquente consiste à voir dans ce seuil de 5 000 euros un plafond d’indemnisation pour l’assuré. Ce n’est pas le cas. Au-delà de ce montant, la convention IRSI cesse simplement de s’appliquer entre compagnies, et l’indemnisation dépend alors du contrat souscrit et des règles classiques de responsabilité civile.
| Montant des dommages (HT) | Traitement du dossier | Conséquence pour l’assuré |
|---|---|---|
| Inférieur à 1 600 € | Gestion directe par l’assureur du local sinistré | Indemnisation rapide, pas d’expertise systématique |
| Entre 1 600 € et 5 000 € | Convention IRSI avec recherche de fuite possible | Expertise plus fréquente, délai allongé |
| Supérieur à 5 000 € | Hors convention IRSI, droit commun | Recours entre assureurs, procédure potentiellement longue |
A découvrir également : Qui paie les dégâts des eaux ?
Écart entre devis de réparation et indemnisation versée
Le montant inscrit sur un devis de remise en état ne correspond presque jamais à la somme effectivement remboursée. Trois mécanismes expliquent cet écart.
Vétusté et valeur à neuf
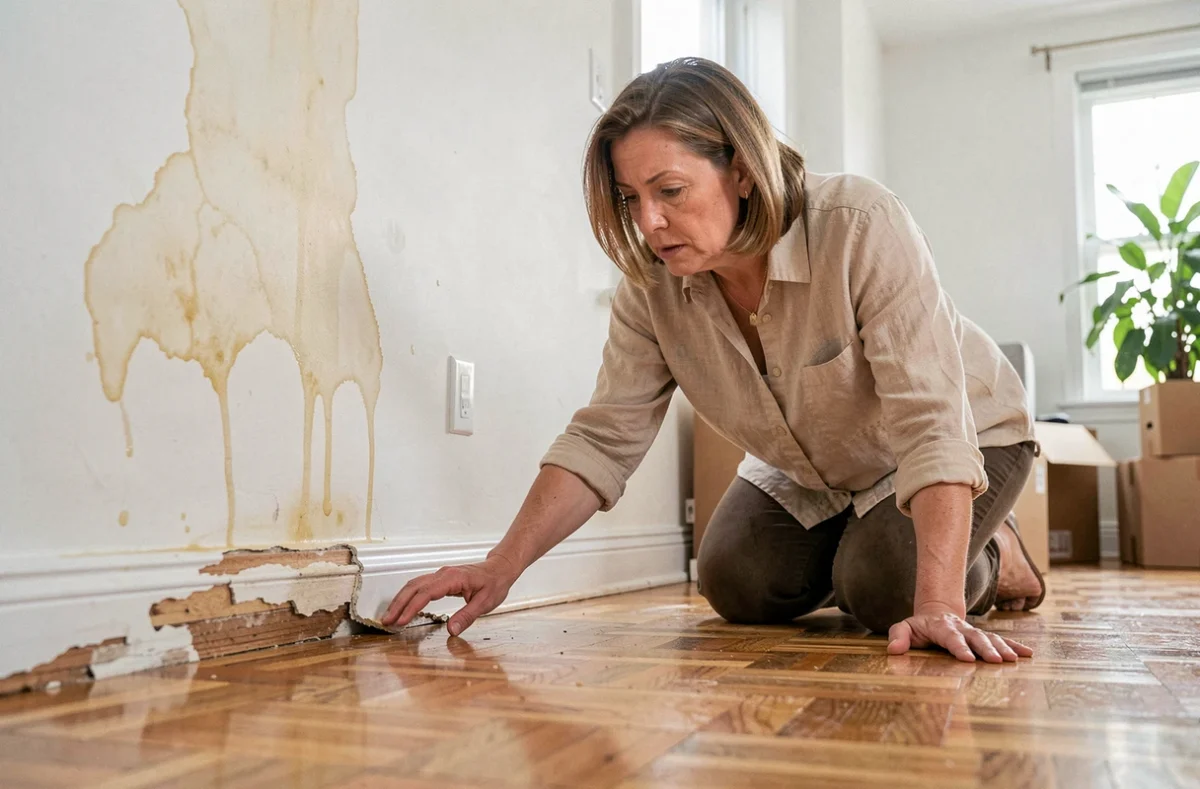
L’assureur applique un coefficient de vétusté sur les biens endommagés. Un parquet posé depuis une dizaine d’années sera indemnisé à une fraction de son coût de remplacement. Seuls les contrats incluant une garantie valeur à neuf permettent de combler cette différence, moyennant une cotisation plus élevée.
Franchise contractuelle
La franchise reste à la charge de l’assuré dans tous les cas. Son montant varie selon les contrats, mais elle réduit mécaniquement l’indemnisation perçue. Sur un sinistre de faible ampleur, la franchise peut absorber une part significative du remboursement.
Plafonds de garantie
Chaque contrat fixe des plafonds par type de dommage (biens mobiliers, embellissements, frais de recherche de fuite). Un sinistre touchant plusieurs pièces peut dépasser ces plafonds sans que l’assuré en ait conscience avant la proposition d’indemnisation.
- Le taux de vétusté est calculé par l’expert selon l’âge et l’état des biens, sans barème universel imposé par la loi
- La garantie valeur à neuf compense tout ou partie de la vétusté, selon les conditions du contrat
- Les frais de recherche de fuite et la réparation de la canalisation relèvent de garanties distinctes, avec leurs propres plafonds
Recherche de fuite et réparation de canalisation : des postes souvent mal compris
Une erreur courante consiste à regrouper tous les coûts sous l’étiquette « dégât des eaux ». La recherche de fuite et la réparation de la canalisation défectueuse ne sont pas indemnisées au même titre que les dommages causés par l’eau aux murs, sols et mobilier.
La prise en charge de ces postes dépend de garanties spécifiques, parfois absentes des contrats d’entrée de gamme. Un locataire qui fait intervenir un plombier pour localiser une fuite dans une dalle peut se retrouver avec une facture non couverte si son contrat ne prévoit pas la garantie « recherche de fuite ».
Pour le propriétaire, la situation diffère selon que la canalisation fait partie des parties communes ou privatives. En copropriété, le syndic et l’assurance de l’immeuble peuvent être impliqués dès que la fuite provient d’une colonne montante ou d’une canalisation commune.
Dommages invisibles après un dégât des eaux : un montant qui évolue
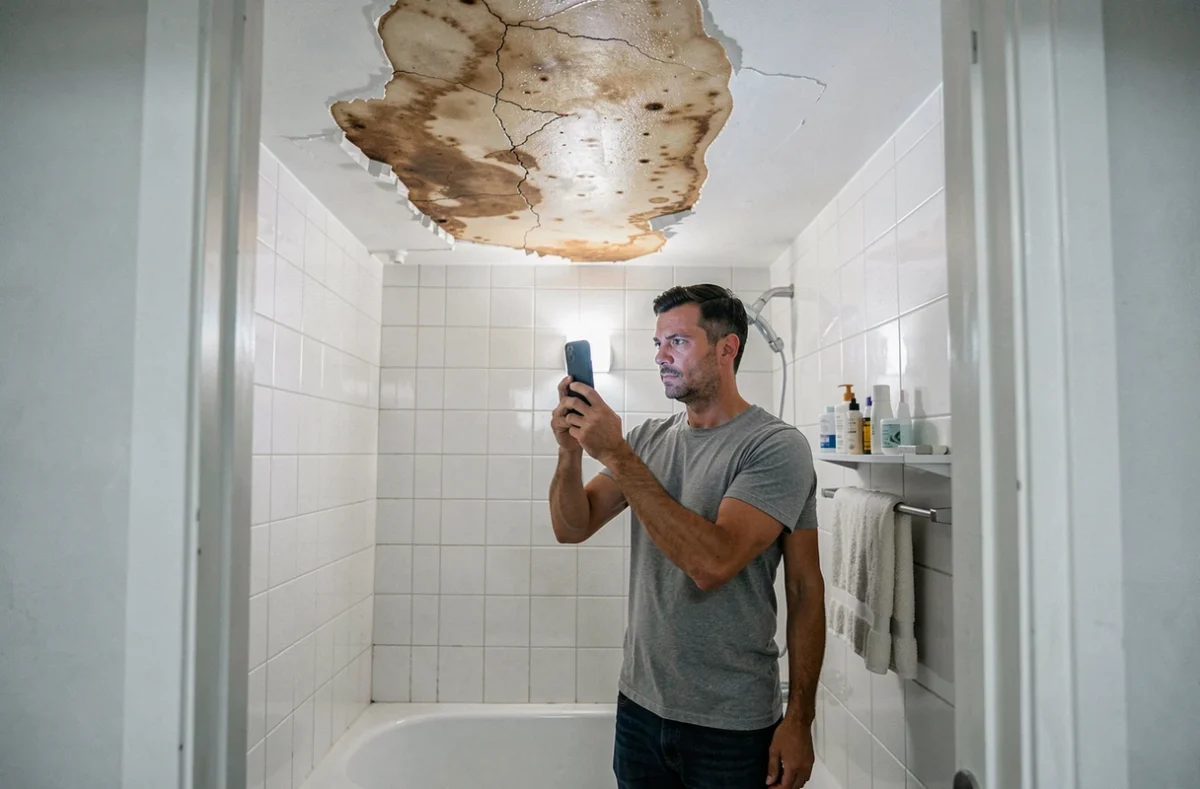
L’évaluation initiale d’un dégât des eaux sous-estime régulièrement l’ampleur réelle des dommages. Des atteintes sous un carrelage, dans une cloison en placo ou à l’intérieur d’un isolant peuvent rester invisibles pendant des semaines après le sinistre.
L’expert mandaté par l’assureur établit son chiffrage sur ce qu’il constate le jour de sa visite. Si des dégradations apparaissent après cette première évaluation, l’assuré doit signaler ces nouveaux dommages à son assureur par écrit, avec photos et, si possible, un devis complémentaire.
- L’humidité résiduelle dans les cloisons peut provoquer des moisissures plusieurs semaines après le sinistre
- Un parquet ou un stratifié peut se déformer progressivement à mesure que l’eau migre sous le revêtement
- Les isolants thermiques gorgés d’eau perdent leur efficacité et doivent parfois être remplacés intégralement
Contestation d’une indemnisation après dégât des eaux
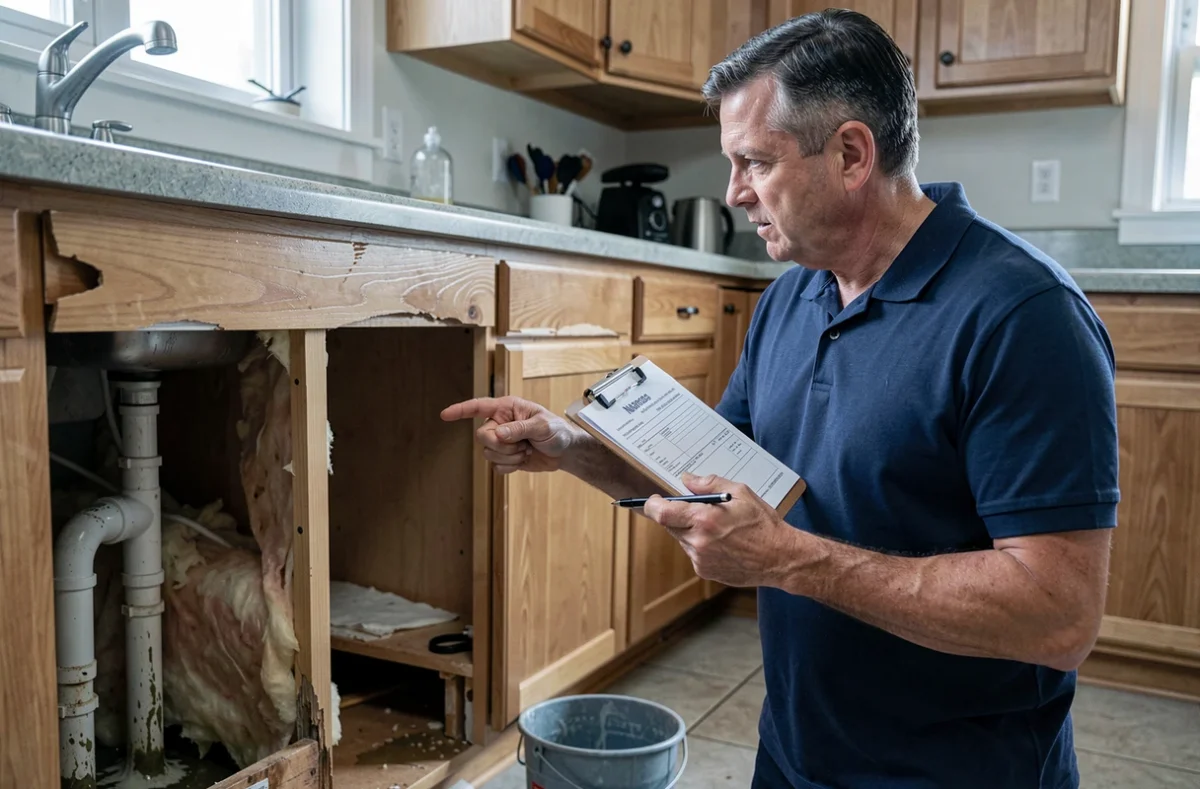
Une proposition d’indemnisation jugée trop basse n’est pas définitive. L’assuré peut demander le rapport d’expertise détaillé à son assureur, un droit souvent méconnu. Ce document permet de vérifier les taux de vétusté appliqués, les postes retenus et ceux écartés.
La contestation se fait par courrier recommandé, en joignant des éléments chiffrés : devis d’artisans, factures d’achat des biens endommagés, photos datées. Si le désaccord persiste, le recours à une contre-expertise reste possible, à la charge de l’assuré sauf clause contraire du contrat.
Le montant final d’un dégât des eaux dépend donc moins de l’ampleur visible du sinistre que de la lecture attentive du contrat d’assurance. La différence entre un remboursement correct et une indemnisation décevante se joue souvent sur trois lignes du contrat : le taux de vétusté, la franchise et l’existence d’une garantie valeur à neuf.