L’investissement immobilier en Martinique se fait sur un marché dont la médiane au m² dépasse de 21 % la médiane nationale, avec un rendement locatif brut qui se situe autour de 6 à 7 % selon le type de bien. Le rendement net dépend de charges propres à l’île : assurance, entretien en climat tropical, vacance. Trois points décident du résultat : le prix d’achat, le mode de location et la fiscalité applicable depuis la fin du Pinel outre-mer.
Prix de l’immobilier en Martinique : ce que coûte un bien
Selon les ventes de 2024 et 2025 (base DVF), la médiane départementale atteint 2 972 €/m², contre 2 448 €/m² pour la France entière. Les appartements se négocient autour de 2 995 €/m² et les maisons autour de 2 597 €/m².
A voir aussi : Où investir dans l'immobilier en 2026 ?
Cet écart s’inverse par rapport à la métropole : la maison coûte moins cher au m² que l’appartement, car les terrains sont plus accessibles hors des zones denses. Les prix varient surtout selon la commune. Fort-de-France et Le Lamentin concentrent l’emploi et la demande locative locale, tandis que les communes du sud (Les Trois-Îlets, Sainte-Anne, Le Diamant) valorisent leur attrait touristique.
Pour situer la Martinique parmi les autres marchés, consultez notre analyse des marchés immobiliers porteurs en 2026.
A lire aussi : Quel est le taux de rendement de l'immobilier ?
Quel rendement locatif espérer en Martinique ?
Le rendement brut rapporte le loyer annuel au prix d’achat. Avec un loyer moyen estimé à 15,95 € par m² et par mois (carte des loyers ANIL 2025), on obtient 6,4 % pour un appartement et 7,2 % pour une maison.
Le rendement net retire ensuite la taxe foncière, les charges de copropriété, l’assurance, les frais de gestion et les mois sans locataire. Il tombe alors à 4,5 % pour l’appartement et 5,1 % pour la maison. Pour comparer ces chiffres, vous pouvez vous reporter au rendement moyen de l’immobilier locatif.
Ces valeurs sont des estimations départementales. Un bien précis peut s’en écarter nettement, surtout si le logement est ancien et demande des travaux d’étanchéité ou de toiture.
Location à l’année ou saisonnière : deux logiques
La location à l’année s’adresse à une demande locale d’actifs et de fonctionnaires. Elle offre des revenus réguliers et une gestion simple, même à distance.
La location saisonnière vise les visiteurs. Elle rapporte davantage les mois de forte fréquentation mais subit la saisonnalité et suppose une présence sur place pour les arrivées, le ménage et les imprévus. Un meublé de tourisme se déclare en mairie, et son régime fiscal a été modifié par une loi récente : vérifiez les règles en vigueur avant de vous lancer.
Le choix tient en trois critères :
- La distance : un propriétaire installé en métropole gère plus facilement un bail à l’année.
- La commune : la demande saisonnière se concentre sur le littoral sud, la demande locale autour de l’agglomération foyalaise.
- Le budget de gestion : une conciergerie ou une agence réduit le rendement net dans les deux cas.
Quelle fiscalité pour investir en Martinique depuis la fin du Pinel outre-mer ?
Le Pinel outre-mer a pris fin le 31 décembre 2024 et aucun dispositif ne le remplace. Les investisseurs engagés avant cette date gardent leur réduction d’impôt jusqu’au terme de leur engagement, soit 12 ans au maximum.
Pour un achat récent, le choix se fait entre plusieurs régimes. La réduction d’impôt Girardin, distincte du Pinel, existe pour le logement outre-mer sous conditions précises : taux, plafonds et dates se vérifient sur impots.gouv.fr avant tout engagement.
En location meublée, le choix du statut de loueur meublé permet d’amortir le bien. En location nue, les revenus fonciers s’imposent après déduction des charges déductibles des revenus fonciers.
Cyclones, séismes, humidité : les risques qui pèsent sur la rentabilité
La Martinique est exposée aux séismes et à la saison cyclonique. Ces risques se traduisent par des normes de construction parasismique pour le neuf et par une assurance habitation plus chère qu’en métropole, à comparer avant l’achat.
La garantie catastrophes naturelles couvre une partie des dégâts, mais elle ne remplace pas un entretien régulier. L’humidité, le sel et la chaleur usent vite les toitures, les menuiseries et les installations électriques.
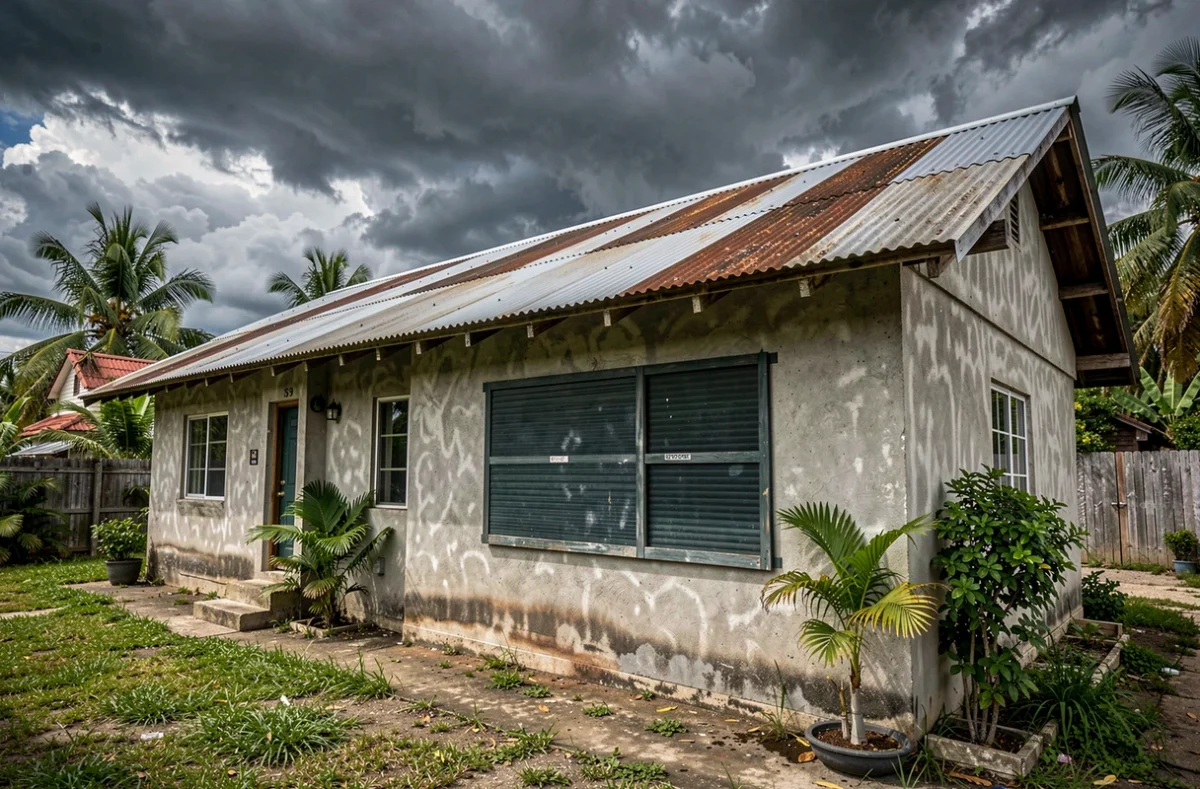
Un budget d’entretien annuel réaliste et une vérification de l’état de la toiture et de la charpente protègent le rendement net mieux qu’une négociation de quelques pourcents sur le prix.
Acheter en Martinique depuis la métropole : budget et étapes
L’achat à distance se prépare en trois temps : la visite (ou une procuration donnée à un proche ou à un professionnel de confiance), le financement et la signature chez le notaire. Les frais d’acquisition dans l’ancien s’ajoutent au prix et se chiffrent auprès du notaire avant l’offre.
Pour le financement, un achat via une société civile est possible : voyez comment financer un bien en SCI. Les banques regardent les revenus du foyer, pas seulement le loyer attendu.
Avant de signer, faites contrôler la conformité du logement, l’état de la toiture et la situation de la copropriété. Prévoyez aussi un interlocuteur sur place pour la gestion locative et les réparations urgentes.
Un bien bien situé, acheté au prix du marché et loué avec un budget de charges réaliste, conserve un rendement net proche de 5 %. Ce chiffre reste une estimation : le calcul sur le bien visé, charges comprises, doit précéder l’offre d’achat.