La réponse tient en une phrase : celui qui paie dépend de l’origine de l’eau, pas de celui qui subit le dommage. Fuite sur une canalisation privative, infiltration par la toiture, rupture sur une colonne commune : chaque scénario active un circuit de responsabilité et d’indemnisation distinct. Comprendre ces mécanismes évite de perdre du temps, et parfois des droits.
Convention IRSI : seuils de gestion et limites pour l’assuré
La convention IRSI organise la gestion des sinistres entre assureurs, pas les droits de l’assuré. Cette distinction est capitale. Jusqu’à 5 000 euros HT par local, c’est l’assureur de l’occupant du logement sinistré qui pilote le dossier, y compris s’il n’est pas responsable de la fuite.
A lire également : Quel montant pour dégât des eaux ?
Au-delà de ce seuil, la gestion bascule vers l’assureur du responsable identifié. En copropriété, si l’origine se situe sur une partie commune, c’est l’assureur du syndicat des copropriétaires qui prend le relais.
Un point que les articles grand public omettent souvent : la convention IRSI est un accord interprofessionnel entre compagnies. Elle ne peut pas limiter l’indemnisation due à la victime au titre de son propre contrat. Si le montant proposé ne couvre pas l’intégralité du préjudice, l’assuré conserve le droit d’agir directement contre le responsable ou de contester l’évaluation de son assureur.
A voir aussi : Quels travaux après un dégât des eaux ?
Responsabilité selon l’origine du dégât des eaux
Le principe est simple en théorie : la charge finale incombe à celui dont l’installation ou le bien est à l’origine du sinistre.
Fuite sur installation privative du voisin
Robinet défectueux, joint de baignoire, flexible de machine à laver : le voisin responsable paie via sa garantie responsabilité civile. Son assureur habitation indemnise le tiers lésé. Le constat amiable de dégât des eaux, signé par les deux parties, accélère le traitement. Sans constat amiable, le dossier reste recevable mais la gestion se complique.
Origine dans les parties communes
Colonne montante, descente d’eaux pluviales, étanchéité de toiture terrasse : le syndicat des copropriétaires assume la réparation et l’indemnisation des dommages causés aux lots privatifs. Son assureur multirisque immeuble intervient. Le syndic doit être saisi par écrit dès la constatation du sinistre.
Une infiltration directe par la toiture peut d’ailleurs sortir du circuit IRSI classique, car la cause du sinistre n’entre pas toujours dans le champ d’application de la convention. Nous recommandons de vérifier ce point avec l’assureur avant de se contenter du constat amiable.
Sinistre dans son propre logement
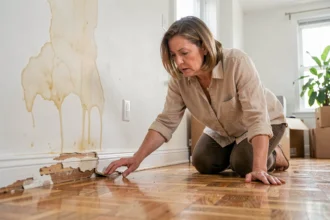
Quand la fuite provient de votre propre installation et n’affecte que votre logement, c’est votre garantie dégât des eaux qui joue. Pas de tiers, pas de constat amiable : une simple déclaration à votre assureur suffit, dans le délai prévu au contrat.
Locataire ou propriétaire : qui paie quoi en dégât des eaux
La répartition locataire/propriétaire suit la logique de l’entretien courant.
- Le locataire est responsable de l’entretien des installations qu’il utilise au quotidien (joints, flexibles, robinetterie). Si la fuite provient d’un défaut d’entretien courant, il engage sa responsabilité et son assurance habitation, obligatoire pour tout locataire.
- Le propriétaire assume les réparations liées à la vétusté, aux vices de construction ou aux équipements structurels (canalisations encastrées, étanchéité). Un propriétaire non occupant doit souscrire une assurance couvrant sa responsabilité en tant que bailleur, sous peine de supporter seul la charge financière.
- En copropriété, le propriétaire bailleur peut se retourner contre le syndicat si l’origine du sinistre est une partie commune, mais il reste l’interlocuteur de son locataire pour les dommages subis dans le logement loué.
Recherche de fuite en copropriété : répartition des frais
Le coût de la recherche de fuite est un sujet de friction récurrent. La prise en charge dépend de l’endroit où la fuite est localisée, pas de celui qui a demandé l’intervention.
Si la recherche révèle une fuite sur une partie commune, le syndicat des copropriétaires supporte les frais. Si elle est identifiée sur une installation privative, le copropriétaire concerné en assume le coût. En pratique, l’assureur gestionnaire du sinistre (souvent celui de l’occupant, sous le seuil IRSI) avance les frais de recherche, puis exerce un recours contre l’assureur du responsable.
Un blocage fréquent : le syndic refuse de mandater la recherche tant que le copropriétaire n’a pas prouvé que la fuite vient des parties communes. Le copropriétaire, lui, attend que le syndic agisse. Pour sortir de l’impasse, la déclaration de sinistre à son propre assureur reste le levier le plus efficace, car elle déclenche le processus IRSI et la prise en charge des investigations.
Déclaration tardive : un droit préservé sous conditions
Le délai contractuel de déclaration ne peut pas être inférieur à cinq jours ouvrés (article L. 113-2 du Code des assurances). Un retard ne fait pas automatiquement perdre le droit à indemnisation.
L’assureur ne peut opposer une déchéance pour déclaration tardive que si deux conditions cumulatives sont remplies :
- Le contrat prévoit explicitement cette déchéance.
- L’assureur démontre que le retard lui a causé un préjudice réel (impossibilité de constater les dommages, aggravation du sinistre par inaction).
- En l’absence de preuve de préjudice pour l’assureur, la déclaration tardive ne peut pas justifier un refus d’indemnisation.
Ce mécanisme protège l’assuré qui découvre tardivement un sinistre, notamment en cas d’infiltration lente ou d’absence prolongée du logement. Documenter l’état des dommages dès leur découverte (photos, vidéos, factures) reste la meilleure protection.
La question « qui paie » se résout presque toujours par l’identification de l’origine de l’eau. Chaque occupant déclare à son propre assureur, la convention IRSI répartit la gestion, et la charge finale remonte vers le responsable. Conserver les preuves dès le premier jour reste le geste le plus protecteur, quel que soit le scénario.