La répartition des responsabilités en cas d’inondation dépend moins de la nature du sinistre que du régime juridique applicable : droit privé entre bailleur et locataire, responsabilité administrative de la commune, ou garantie assurantielle catnat. Chaque fondement obéit à ses propres conditions de mise en jeu, et les confondre conduit souvent à des impasses en phase d’indemnisation.
Compétence GEMAPI et responsabilité de l’intercommunalité : un raccourci trompeur
Depuis le transfert de la compétence GEMAPI aux communes et à leurs groupements, une idée reçue persiste : l’intercommunalité serait garante de la protection des biens contre toute inondation. C’est faux.
A voir aussi : Quel est le prix d'une assurance décennale ?
La GEMAPI confie des missions de gestion des milieux aquatiques et de prévention des inondations. Pour engager la responsabilité du groupement, il faut démontrer soit une faute dans l’entretien d’un ouvrage public, soit un lien de causalité entre un aménagement défaillant et le dommage subi.
Le seul exercice de la GEMAPI ne suffit pas à imputer les dégâts à la collectivité. Le juge administratif examine conjointement l’état des ouvrages, l’intensité de l’événement climatique et les circonstances propres au bien sinistré. La responsabilité peut être partagée entre le gestionnaire public et la victime, notamment lorsque le propriétaire riverain n’a pas respecté ses propres obligations d’entretien du cours d’eau non domanial bordant sa parcelle.
A lire en complément : Quelle compagnie d’assurance habitation est la plus efficace pour payer les sinistres ?
Police municipale et devoir d’alerte du maire face aux inondations
Le maire dispose de pouvoirs de police générale qui incluent la prévention des risques naturels sur le territoire communal. En pratique, la question se concentre sur la carence dans l’alerte ou dans les mesures de mise en sécurité.
Un arrêt de la cour administrative d’appel de Nantes du 25 septembre 2026 illustre les limites de cette responsabilité. Dans cette affaire, l’absence d’alerte municipale n’a pas engagé la commune, faute de péril grave ou imminent établi au moment des faits. Le devoir de police s’apprécie au regard des circonstances concrètes, pas par la seule survenue d’une inondation.
Autrement dit, la commune n’est pas un assureur de dernier recours. Pour qu’un recours aboutisse, il faut prouver que le maire disposait d’informations suffisantes sur l’imminence du danger et qu’il n’a pris aucune mesure proportionnée.
Responsabilité du propriétaire riverain : entretien des cours d’eau non domaniaux
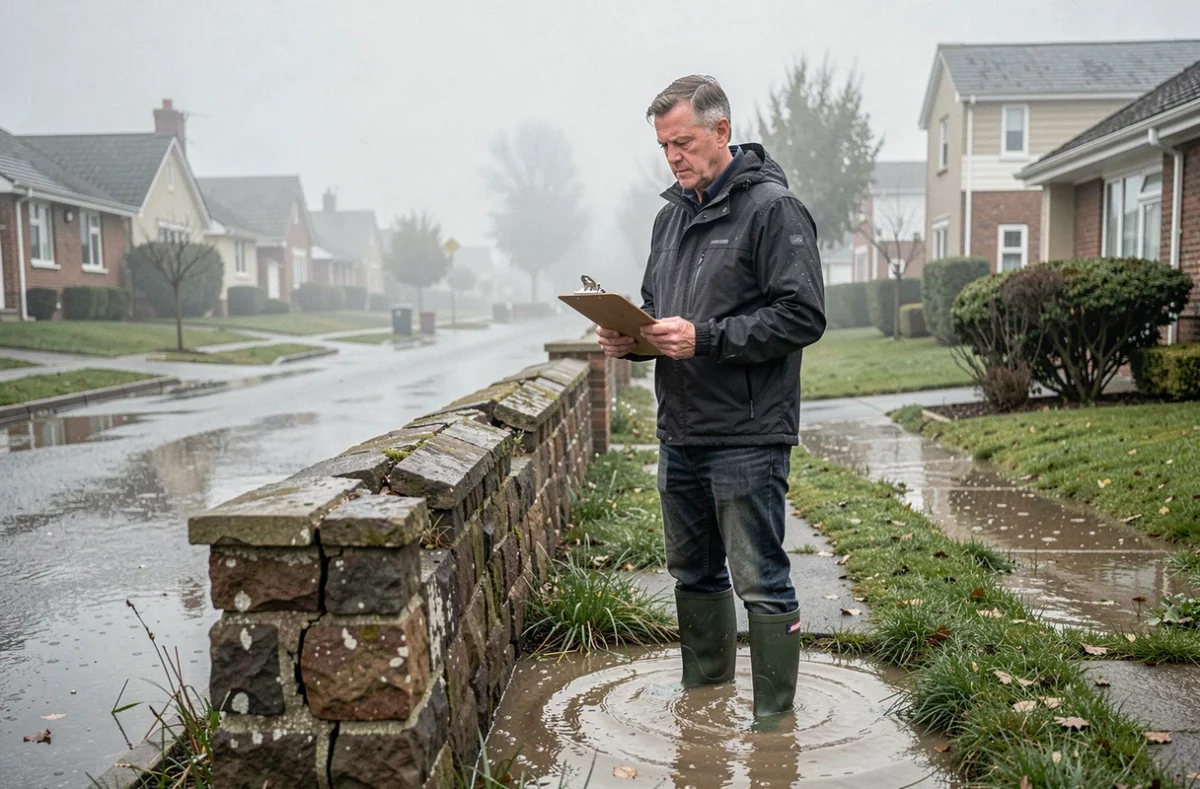
Les propriétaires de parcelles bordant un cours d’eau non domanial sont tenus à un entretien régulier du lit et des berges. Cette obligation, souvent ignorée, peut se retourner contre eux en cas de sinistre.
Si un embâcle (accumulation de branches, de débris) aggrave une crue et provoque des dommages en aval, le propriétaire négligent peut voir sa responsabilité civile engagée. Le maire peut également exercer son pouvoir de police pour imposer des travaux d’entretien, voire les faire exécuter d’office aux frais du riverain défaillant.
- L’entretien du lit du cours d’eau (retrait des embâcles, élagage des arbres riverains) relève du propriétaire de la parcelle adjacente.
- Le maire intervient en cas de carence du riverain, lorsque le défaut d’entretien crée un risque pour la sécurité publique.
- La responsabilité civile du propriétaire peut être recherchée par les voisins sinistrés en aval si un lien de causalité est établi entre le défaut d’entretien et l’aggravation des dégâts.
Inondation en location : répartition entre bailleur et locataire
Lorsqu’un logement locatif subit une inondation, la qualification juridique de l’événement détermine qui supporte les réparations. Les dommages causés par un cas de force majeure sont à la charge du bailleur, y compris lorsqu’ils concernent des éléments relevant habituellement des réparations locatives.
La force majeure suppose un événement exceptionnel, imprévisible et irrésistible. Une crue centennale, une tempête classée catastrophe naturelle ou un épisode cévenol d’intensité exceptionnelle entrent dans cette catégorie. Le locataire ne peut pas empêcher ces dégradations, et la loi le protège en conséquence.
Négligence du locataire ou du bailleur
Hors force majeure, la responsabilité bascule selon l’origine du sinistre. Un dégât des eaux causé par une machine à laver mal raccordée ou un robinet laissé ouvert relève du locataire. À l’inverse, une infiltration liée à un défaut d’étanchéité de la toiture ou à une canalisation vétuste engage le propriétaire, tenu de délivrer un logement décent et d’assurer le gros entretien.
- Le locataire doit souscrire une assurance habitation couvrant sa responsabilité locative, y compris les dégâts des eaux.
- Le bailleur a intérêt à détenir une assurance propriétaire non occupant (PNO) pour couvrir les sinistres liés au bâti.
- En copropriété, l’assurance du syndicat peut intervenir si le sinistre provient des parties communes (colonnes montantes, toiture-terrasse).
Garantie catastrophe naturelle et franchise catnat : les règles d’indemnisation
L’indemnisation au titre de la garantie catastrophe naturelle n’est pas automatique. Elle suppose la publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle sur la commune concernée. Sans cet arrêté, la garantie catnat ne peut pas être mobilisée, quel que soit le niveau des dégâts constatés.
Une fois l’arrêté publié, l’assuré dispose d’un délai pour déclarer le sinistre à son assureur. La franchise catnat, fixée réglementairement, reste à la charge de l’assuré. Son montant peut être modulé à la hausse pour les communes ne disposant pas d’un plan de prévention des risques naturels (PPRN) prescrit ou approuvé.
Refus d’indemnisation par l’assureur
Certains refus d’indemnisation reposent sur des motifs contestables : absence de déclaration dans les délais, exclusion contractuelle mal formulée, ou désaccord sur l’évaluation des dommages. Le recours à un expert d’assuré indépendant permet souvent de rééquilibrer la négociation avec l’assureur. En dernier ressort, le médiateur de l’assurance ou le tribunal judiciaire peuvent être saisis.
La question de la responsabilité en cas d’inondation ne se résout jamais par une réponse unique. Elle dépend de la cause du sinistre, du statut de l’occupant, de l’état des ouvrages publics et de la diligence de chaque partie. Vérifier ses contrats d’assurance avant la saison des crues reste la mesure la plus efficace pour éviter les mauvaises surprises au moment de la déclaration.