La loi monuments historiques repose sur un mécanisme de déduction du revenu global sans plafonnement, ce qui la distingue de tous les autres dispositifs de défiscalisation immobilière. Cette absence de plafond en fait un levier fiscal réservé aux contribuables fortement imposés, capables d’absorber un effort de trésorerie significatif sur la durée des travaux.
Déduction fiscale monuments historiques : articulation entre usage du bien et ouverture au public
Le traitement fiscal des charges et travaux dépend directement de la manière dont le propriétaire utilise l’immeuble. Trois configurations coexistent, et chacune modifie le périmètre de ce qui est déductible.
A découvrir également : Quelles sont les réductions d'impôts possibles en loi Malraux ?
Lorsque l’immeuble génère des revenus fonciers (location, visites payantes), les charges foncières, y compris les travaux de restauration, se déduisent intégralement des revenus fonciers. Si le montant des charges excède ces revenus, le déficit foncier s’impute sur le revenu global sans limitation.
Lorsque le propriétaire se réserve la jouissance du bien sans l’ouvrir au public, seules les charges liées aux parties classées ou inscrites sont déductibles, et uniquement à hauteur de la fraction correspondante. La déduction porte alors sur le revenu global, mais elle reste partielle.
A lire également : Comment calculer la loi Malraux ?
Si le bien est occupé par le propriétaire tout en étant ouvert au public, la déductibilité augmente. L’ouverture au public suppose un nombre minimal de jours d’accès par an, avec des conditions différenciées selon que les visites sont libres ou organisées en groupe.
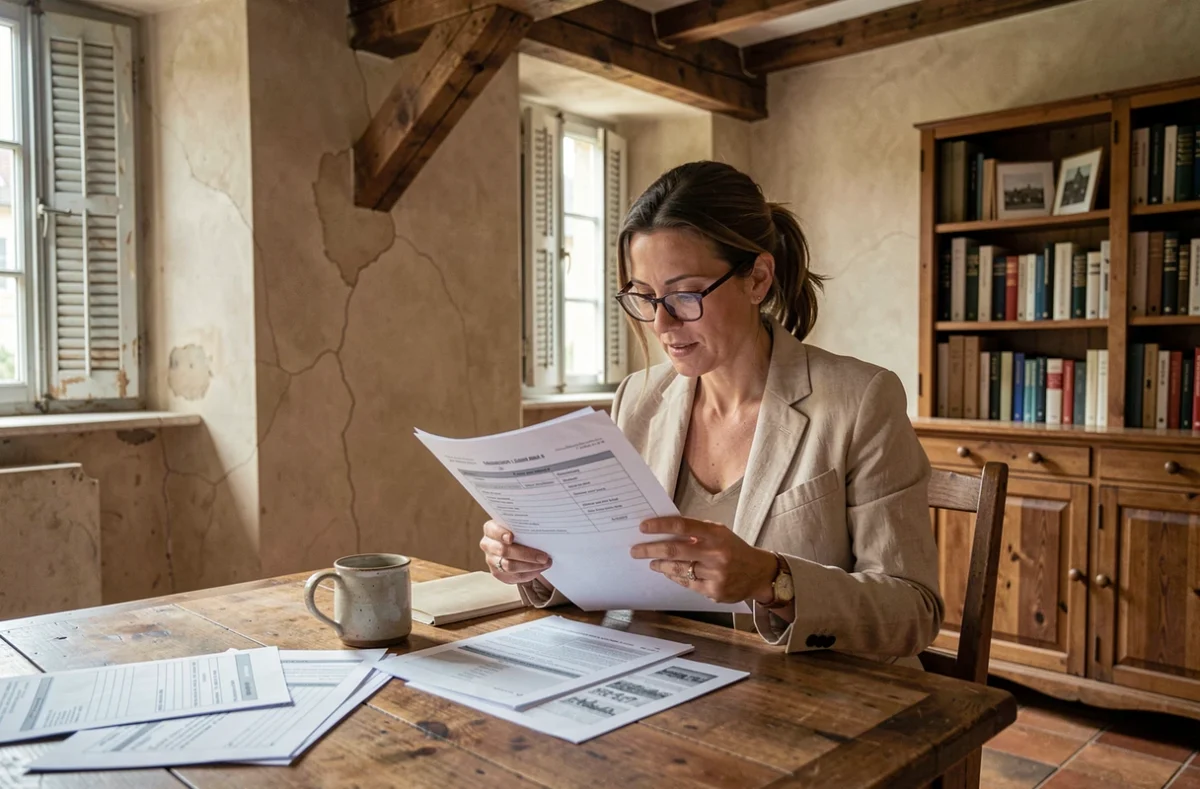
Contraintes de chantier sur un immeuble classé ou inscrit au titre des monuments historiques
Aucune intervention sur un bien protégé ne se conduit comme un chantier classique. Le cadre réglementaire impose des autorisations préalables et un contrôle permanent par les services patrimoniaux.
- L’architecte des Bâtiments de France (ABF) intervient systématiquement : il peut imposer des matériaux, des techniques de restauration et des coloris conformes à l’époque de construction du bien
- La Direction régionale des affaires culturelles (DRAC) valide le programme de travaux en amont, ce qui rallonge les délais de lancement de plusieurs mois par rapport à un chantier ordinaire
- Les prescriptions patrimoniales peuvent écarter des solutions constructives moins coûteuses, gonflant le budget de restauration par rapport à une rénovation standard
Ces contraintes ont un impact direct sur le montage financier. Le surcoût lié aux prescriptions de l’ABF ou de la DRAC n’est pas un aléa : il fait partie du budget prévisionnel dès l’origine. Ne pas l’anticiper expose l’investisseur à un dépassement de trésorerie difficile à financer.
Périmètre du régime fiscal : classement, inscription et label Fondation du patrimoine
Le dispositif ne couvre pas tout immeuble ancien situé dans un secteur patrimonial. Seuls les biens classés, inscrits à l’inventaire supplémentaire ou labellisés par la Fondation du patrimoine ouvrent droit au régime.
La distinction entre classement et inscription n’est pas anodine. Un immeuble classé bénéficie d’une protection renforcée et d’un suivi plus strict par l’État, mais aussi de subventions potentielles plus élevées. Un immeuble inscrit relève d’un régime intermédiaire : la protection est réelle, les autorisations restent obligatoires, mais le niveau de contrainte et d’aide publique diffère.
Le label Fondation du patrimoine constitue une troisième voie. Il concerne des immeubles non protégés au titre des monuments historiques mais présentant un intérêt patrimonial. Pour être éligible, le bien doit être visible depuis la voie publique. Ce label ouvre droit à des déductions fiscales, mais dans un cadre plus restreint que le classement ou l’inscription.
Vérifier le statut exact avant tout engagement
Certaines parties d’un même ensemble immobilier peuvent relever de statuts différents. Une dépendance, une aile ajoutée postérieurement ou un bâtiment annexe ne bénéficient pas nécessairement de la même protection que le corps principal. Nous recommandons de vérifier le périmètre précis de protection auprès de la DRAC avant de signer un compromis.
Coût déductible des travaux : ce qui entre réellement dans l’assiette fiscale
Le montant fiscalement déductible ne correspond pas toujours au coût total du chantier. Seules les dépenses de restauration, d’entretien et de réparation des parties protégées sont prises en compte. Les travaux d’amélioration ou d’agrandissement qui ne participent pas à la conservation du bien restent exclus de l’assiette.
En copropriété, la quote-part des travaux votés par le syndicat et portant sur les parties communes classées est déductible. Les charges courantes de copropriété ne relèvent pas du même traitement.
- Les travaux de restauration validés par l’ABF sont déductibles intégralement pour un bien générant des revenus fonciers
- Les dépenses d’entretien courant (toiture, façade, menuiseries d’origine) entrent dans l’assiette si elles portent sur des éléments protégés
- Les aménagements intérieurs sans lien avec la conservation patrimoniale (cuisine équipée, salle de bains contemporaine) ne sont pas déductibles au titre du régime monuments historiques
Obligation de conservation du bien
Le propriétaire doit conserver l’immeuble pendant une durée minimale après la dernière imputation fiscale. Une revente anticipée entraîne la remise en cause des déductions pratiquées. Ce délai de détention conditionne la sécurité du montage fiscal et doit être intégré dès la phase de simulation.
Le régime monuments historiques reste l’un des rares dispositifs où la déduction fiscale n’est soumise à aucun plafonnement global des niches fiscales. Cette particularité en fait un outil de structuration patrimoniale pour les contribuables dont la tranche marginale d’imposition justifie un effort d’investissement lourd, à condition d’accepter les contraintes de chantier et la durée d’engagement qui l’accompagnent.